
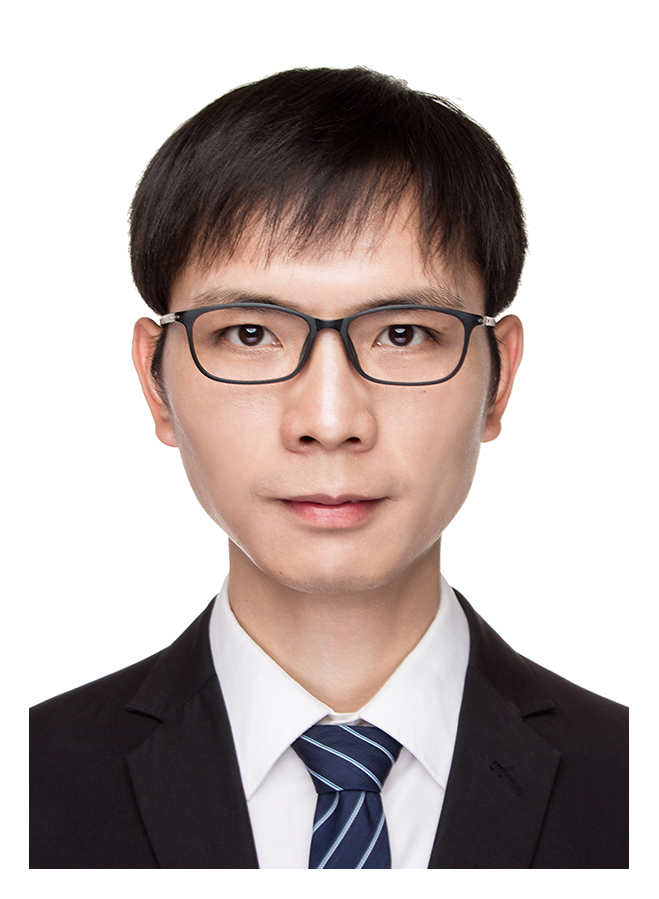
刘峰
现任职务:湖北经济学院院副教授
硕士研究生导师,“腾龙学者”拔尖人才
讲授课程:《博弈论与信息经济学》、《金融计量学》、《经济学导论》
《经济学中的机器学习》
研究方向:能源金融与量化金融、博弈论与机制设计
电子邮箱:jjzzxxl@163.com
教育经历:
2014.9-2019.6 厦门大学 经济学院 政治经济学 经济学博士
2011.9-2014.1 浙江工商大学 经济学院 产业经济学 经济学硕士
2006.6-2010.6 中国计量大学 理学院 应用物理学 理学学士
工作经历:
2019.7~2023.11 湖北经济学院 讲师
2024.1~今. 湖北经济学院 副教授
访学经历
2021.3-2021.9 香港中文大学(深圳) 访问学者(合作导师:艾春荣教授)
科研项目:
[1] 主持国家社科一般项目:国内外原油市场跳跃发生机理与风险传导机制研究(23BJY093)
[2] 参与国家社科重大项目:积极参加和引领应对气候变化国际合作研究(21ZDA089)
[3] 参与国家社科一般项目:国际油价时变跳跃对中国战略性商品影响及传导机制研究(17BJL117,第一参与人,主要执笔人)
[4] 参与国家自科应急管理项目项目:宏观经济政策组合与系统性金融风险的防范与化解
[5] 参与国家社科青年项目:全球价值链重整下中国制造业的分工位置、收益评估与转型升级研究(20CJL011)
[6] 参与国家统计局优选项目:复杂网络视角下我国系统性金融风险的统计监测与防范对策(2022LY046)
期刊论文:
[1] Liu, F., Deng, Q., Shao, S*., Li, X., 2026. How do discrete jumps in Shanghai crude oil futures shape the global benchmarks? International Review of Financial Analysis 118, 105324 (SSCI, Journal Impact Factor (JIF) 9.800, ABS-3, 中科院Top)
[2] Liu, F., Deng, Q., Qi, Y, Shao S*., Gong, L., 2026. Volatility in China’s new energy stock market: The contribution of overnight information and discrete jumps. Energy 344, 140139 (SCI, Journal Impact Factor (JIF) 10.101, 中科院一区Top)
[3] Liu, F., Shao S*., Li, X., Pan, N., Qi, Y., 2023. Economic policy uncertainty, jump dynamics, and oil price volatility. Energy Economics 120, 106635 (SSCI, Journal Impact Factor 9.252, ABS-3, 中科院Top).
[4] Liu, F., Xu, J*., Ai, C., 2023. Heterogeneous impacts of oil prices on China's stock market: based on a new decomposition method. Energy 268, 126664 (SCI, Journal Impact Factor (JIF) 8.857, 中科院一区Top).
[5] Liu, F., Zhang, C*., Tang, M., 2021. The impacts of oil price shocks and jumps on China's nonferrous markets. Resources Policy 73, 10228 (SSCI, ABS-2, Journal Impact Factor (JIF) 5.6345, 中科院二区).
[6] Liu, F., Shao, S*., Zhang, C., 2020. How do China’s petrochemical markets react to oil price jumps? A comparative analysis of stocks and commodities. Energy Economics 92, 104979 (SSCI, ABS-3, Journal Impact Factor (JIF) 7.042, 中科院Top).
[7] Zhang, C*., Liu, F., Yu, D., 2018. Dynamic jumps in global oil price and its impacts on China's bulk commodities. Energy Economics 70, 297-306 (SSCI, ABS-3, Journal Impact Factor (JIF) 5.203, 中科院Top).
[8]邓琪,刘峰*. 国际油价跳跃对中国农业部门的冲击效应:商品与股票视角[J].《中南民族大学学报(社会科学版)》(CSSCI), 2024年第5期, 171-181+223.
工作论文:
[1] Liu, F., Zhou, Z., Shao, S*., Deng, Q., 202X. Geopolitical risk, market sentiment, and volatility dynamics in Shanghai crude oil futures prices.
[2] Deng, Q., Liu F*., Zhou Z., 202X. Volatility dynamics in global oil prices: The role of conditional synergistic effects between geopolitical risk and market sentiment.
科研奖励:
[1] 张传国,刘峰,于丹林,2019. 国际油价动态跳跃及其对中国大宗商品市场的影响(福建省第十三届社会科学优秀成果三等奖(FJSK13115)
学生培养—学生去向:
[1] 2022届:邓琪(北方民族大学应用统计硕士,厦门大学2025级经济学博士研究生)
李欣(浙江工商大学经济学硕士研究生),裘嬿霖(武汉理工大学硕士研究生)
[2] 2023届:徐溪奥(浙江工商大学硕士研究生),孙紫怡(英国伯明翰大学硕士研究生)
[3] 2024届:周枝(辽宁大学硕士研究生)
[4] 2025届:何诗雨(广西师范大学硕士研究生)
学生培养—优秀毕业论文:
[1] 校级优秀本科毕业论文:《突发事件对中国股市的影响:权重股与中小盘的比较分析》
作者:邓琪(新财经交叉学科研究院2018级本科生)
[2] 校级本科优秀毕业论文:《经济政策不确定性、动态跳跃与国际原油价格波动率》
作者:李欣(新财经交叉学科研究院2018级本科生)
[3] 校级优秀本科毕业论文:《经济政策不确定放大中国股市波动率吗?》
作者:徐溪奥(新财经交叉学科研究院2019级本科生)
[4] 校级优秀本科毕业论文:《国际油价震荡对中国股市有何影响?》
作者:汪佳(新财经交叉学科研究院2019级本科生)
